
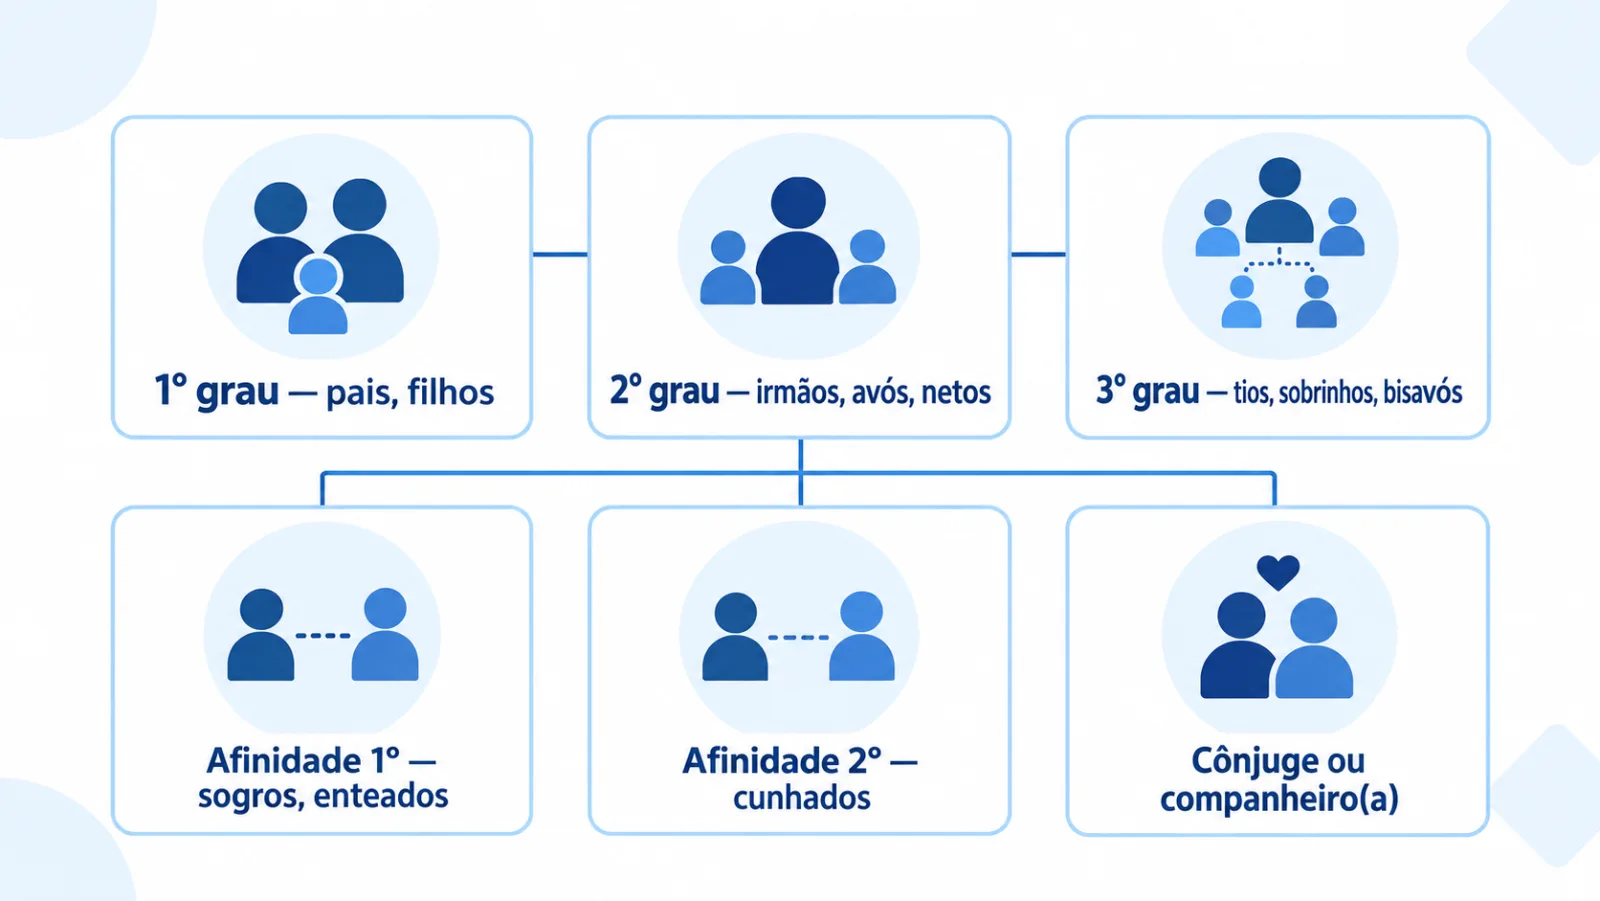
Você quer saber se pode colocar sua mãe, seu marido, seu enteado ou seu filho de 23 anos no plano de saúde da empresa. Resposta curta: a regulação da ANS permite um grupo familiar bem mais amplo do que quase todo mundo imagina, até o terceiro grau de parentesco consanguíneo. Só que quem de fato entra é decidido pelo contrato da sua empresa com a operadora. Este guia separa o que a norma autoriza do que o contrato concede, porque é bem aí que nasce a confusão entre dependente e agregado.
Quem pode ser dependente no plano de saúde empresarial?
A Resolução Normativa 557/2022 da ANS, no art. 5º, §1º, VII, diz que o plano coletivo empresarial pode incluir o grupo familiar até o terceiro grau de parentesco consanguíneo, até o segundo grau de parentesco por afinidade, além do cônjuge ou companheiro do titular. A mesma redação aparece na página oficial da ANS sobre planos coletivos, com uma condição que muda tudo: “conforme disposto no contrato”.
Traduzindo os graus para nomes reais. Primeiro grau: pais e filhos. Segundo grau: irmãos, avós e netos. Terceiro grau: tios, sobrinhos, bisavós e bisnetos. Por afinidade, ou seja, parentes do cônjuge, primeiro grau são sogros e enteados; segundo grau, cunhados. Tudo isso cabe dentro do teto regulatório. O que não cabe é entrar sem o titular: o §2º do mesmo artigo condiciona a participação do grupo familiar à participação do beneficiário titular no contrato.
Há uma exceção mais generosa. Nas operadoras de autogestão, a ANS admite ingresso até o quarto grau de parentesco consanguíneo, além de criança ou adolescente sob guarda ou tutela e de curatelado.
Qual é a diferença entre dependente e agregado?
Para a regulação, nenhuma. Dependente e agregado ocupam a mesma casa: o grupo familiar do art. 5º, §1º, VII da RN 557/2022. A distinção é contratual e comercial, criada pelo mercado para separar dois tratamentos de custeio.
- Dependente é como o contrato normalmente chama o núcleo direto: cônjuge ou companheiro(a) e filhos. É o grupo que a empresa costuma custear no todo ou em parte, e que quase sempre já está previsto na apólice desde a contratação.
- Agregado é o rótulo para o resto do grupo familiar admitido: pais, sogros, irmãos, netos, sobrinhos. Entra como faculdade comercial da operadora, em geral com mensalidade integral paga pelo funcionário e desconto em folha.
O rótulo não cria uma categoria inferior de beneficiário. O STJ, no REsp 1.841.285, assentou que a Lei 9.656/1998 não distingue dependentes de agregados quanto ao direito de permanência no plano após a morte do titular. Os dois seguem os arts. 30 e 31 da lei, com o mesmo teto de 24 meses.
Posso incluir minha mãe (ou meu pai) no meu plano empresarial?
Pela regulação, sim: mãe e pai são parentes de primeiro grau consanguíneo, bem dentro do limite de terceiro grau fixado pela RN 557/2022. Na prática, a resposta depende de três leituras, nesta ordem. Primeira: o contrato da sua empresa prevê agregados? Segunda: a operadora comercializa essa opção no produto que foi contratado? Terceira: existe limite de idade de ingresso para agregado nesse contrato?
É na terceira que a maioria dos pedidos trava. Muitos contratos fecham a porta de ingresso de agregados acima de determinada idade, e isso é cláusula contratual, não regra da ANS. O que a lei protege é outra coisa: o art. 15, §3º, da Lei 10.741/2003 (Estatuto da Pessoa Idosa) veda “a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade”. Uma vez dentro, a pessoa idosa não pode sofrer reajuste por faixa etária depois dos 60 anos.
Se a sua empresa não tem contrato com cláusula de agregados, vale comparar o custo de abrir uma apólice que preveja, e entender antes quantas vidas o plano empresarial exige para o desenho parar de pé. Se você não tem empresa e o objetivo é levar a família junto, o caminho costuma ser outro: veja a comparação entre adesão x plano empresarial com CNPJ.
Cônjuge, companheiro(a) e união estável: quem a operadora costuma aceitar?
Cônjuge e companheiro(a) estão citados de forma expressa na RN 557/2022. São o caso mais pacífico de inclusão em todo o grupo familiar. A diferença entre os dois é só de prova documental.
O casamento se comprova com certidão. A união estável é reconhecida como entidade familiar pelo art. 1.723 do Código Civil, que a define como “a convivência pública, contínua e duradoura e estabelecida com o objetivo de constituição de família”, sem exigir prazo mínimo. Como não existe certidão automática, as operadoras normalmente aceitam declaração de união estável assinada pelo casal com testemunhas, ou escritura pública lavrada em cartório. A escritura tende a resolver mais rápido, porque elimina a análise caso a caso.
Se o RH ou a operadora exigir documento que o contrato não prevê, peça a cláusula por escrito. Fale com um especialista WeCare pelo WhatsApp se precisar de ajuda para ler o que o seu contrato realmente permite.
Filhos e enteados: até que idade podem ser dependentes?
Não existe idade-limite legal. Nem a Lei 9.656/1998 nem a RN 557/2022 fixam qualquer teto de idade para filho dependente em plano de saúde. Os números de 21 e 24 anos que dominam a conversa vêm do conceito fiscal de dependente, previsto no art. 35 da Lei 9.250/1995 para o Imposto de Renda. Outra regra, outra finalidade. No plano de saúde, o corte de idade é cláusula contratual e varia de operadora para operadora.
Enteado(a) é parente por afinidade em primeiro grau, portanto dentro do limite da RN 557/2022. Filhos adotivos têm o mesmo tratamento de filhos naturais.
Em dois casos a lei federal fala mais alto que o contrato, e vale conhecer:
- Recém-nascido. O art. 12, III, “b”, da Lei 9.656/1998 assegura a inscrição do recém-nascido, filho natural ou adotivo, como dependente isento do cumprimento dos períodos de carência, desde que a inscrição ocorra no prazo máximo de trinta dias do nascimento ou da adoção. A alínea “a” garante ainda cobertura assistencial ao recém-nascido durante os primeiros trinta dias após o parto.
- Filho adotivo menor de 12 anos. O art. 12, VII, da mesma lei prevê a inscrição “aproveitando os períodos de carência já cumpridos pelo consumidor adotante”.
Perder o prazo de 30 dias tem custo real: a inclusão passa a ser tratada como entrada comum, sujeita a carência e à alegação de doença ou lesão preexistente.
A empresa ou a operadora é obrigada a aceitar dependentes?
Não. Oferecer plano de saúde não é obrigação legal do empregador. Vira obrigação quando consta de convenção ou acordo coletivo de trabalho da categoria. E a RN 557/2022, ao dizer que o grupo familiar participa “conforme disposto no contrato”, deixa claro que a norma fixa um teto, não um piso.
Na prática, são três decisões empilhadas, e nenhuma delas é sua:
- A operadora define, no produto, se comercializa agregados e sob quais condições.
- A empresa define, na negociação do contrato, se contrata essa cláusula e qual modelo de custeio adota.
- O contrato assinado é o documento que responde à sua pergunta. Não o site da operadora, nem o que o colega conseguiu em outro emprego.
Tratar isso como fato, e não como injustiça, encurta o caminho. A discussão útil acontece na renovação do contrato, quando o desenho ainda pode mudar. Nas empresas que atendemos, incluir agregados costuma ser negociável em planos de saúde empresariais já em vigor, desde que a operadora tenha o produto.
Como funciona a inclusão na prática: documentos, prazo e carência
O pedido corre sempre pelo RH ou pela corretora, nunca direto pelo beneficiário, porque quem é parte no contrato é a pessoa jurídica. O fluxo típico:
- Confirme a cláusula de dependentes e agregados no contrato, com o limite de grau de parentesco e de idade.
- Reúna a documentação que o contrato exige. O conjunto mais pedido é RG e CPF do incluído, certidão de nascimento (filhos), certidão de casamento (cônjuge), declaração ou escritura de união estável (companheiro) e termo de guarda ou tutela, quando for o caso. Essa lista é contratual, não regulatória. Confira a sua antes de juntar papel à toa.
- Protocole pelo RH e guarde o número do protocolo e a data.
- Confira a carência aplicada na carta de inclusão.
Sobre carência, há uma regra que vale dinheiro. O art. 6º da RN 557/2022 determina que, no plano coletivo empresarial com número de participantes igual ou superior a trinta beneficiários, não pode ser exigido o cumprimento de prazos de carência, desde que o beneficiário formalize o pedido de ingresso em até trinta dias da celebração do contrato ou de sua vinculação à empresa. O art. 7º estende a mesma lógica à cobertura parcial temporária para doenças preexistentes. Abaixo de trinta beneficiários, a carência entra em cena, e os detalhes estão no guia sobre carência para incluir dependente.
Repare no que a norma conta: beneficiários, não titulares. Dependentes e agregados entram nessa soma.
O dependente entra no mínimo de vidas e no reajuste?
Sim nos dois casos, com nuances. Para a dispensa de carência do art. 6º da RN 557/2022, o critério é o número de beneficiários, então dependentes e agregados contam. Já o mínimo de vidas para contratar (2, 3 ou 5, conforme a operadora) é política comercial de cada operadora, não regra da ANS, e o contrato precisa dizer se dependentes entram nessa conta. Se você está montando o contrato agora, comece por quantas vidas o plano empresarial exige. Se a base é um CNPJ de uma pessoa só, vale checar se MEI pode ter plano com dependentes.
No reajuste, cada vida incluída passa a integrar a massa do contrato e influencia a sinistralidade do período seguinte. Incluir agregados mais velhos é decisão de custo consciente, não detalhe administrativo. [VALIDAR: confirmar a RN vigente sobre agrupamento de contratos coletivos com menos de 30 beneficiários para cálculo de reajuste — a RN 309/2012 pode ter sido consolidada por norma posterior.]
E quando o vínculo termina? O art. 30, §2º, da Lei 9.656/1998 estende a manutenção do plano do demitido sem justa causa “obrigatoriamente, a todo o grupo familiar inscrito quando da vigência do contrato de trabalho”; o §3º assegura o mesmo direito aos dependentes em caso de morte do titular. O art. 31 repete a lógica para o aposentado. Para entender o que acontece na saída de dependente do plano e quando a portabilidade de carências é a saída, leia o guia específico.
Perguntas frequentes
Posso incluir minha mãe como dependente no plano de saúde empresarial?
A regulação permite: a RN 557/2022 (art. 5º, §1º, VII) admite o grupo familiar até o terceiro grau consanguíneo, e mãe é primeiro grau. Mas a ANS condiciona a inclusão ao que estiver “disposto no contrato”. Na prática de mercado, ascendentes entram como agregados, com mensalidade à parte. Leia a cláusula do seu contrato antes de prometer qualquer coisa em casa.
Quem pode ser dependente no plano de saúde?
Pela RN 557/2022: grupo familiar até o terceiro grau de parentesco consanguíneo (pais, filhos, irmãos, avós, netos, tios, sobrinhos), até o segundo grau por afinidade (sogros, enteados, cunhados) e cônjuge ou companheiro. Em operadoras de autogestão o alcance é maior: até o quarto grau consanguíneo, mais criança ou adolescente sob guarda ou tutela e curatelado.
Qual a diferença entre dependente e agregado no plano de saúde?
Para a regulação, nenhuma. Os dois estão no mesmo dispositivo da RN 557/2022. A diferença é contratual: “dependente” costuma designar cônjuge e filhos, com custeio da empresa; “agregado”, o restante do grupo familiar, com mensalidade integral do funcionário. O STJ (REsp 1.841.285) confirmou que a Lei 9.656/1998 não distingue os dois para permanência após a morte do titular.
Até que idade o filho pode ser dependente no plano empresarial?
Não há idade-limite na Lei 9.656/1998 nem na RN 557/2022. Os 21 e 24 anos vêm do conceito fiscal de dependente do IRPF (Lei 9.250/1995, art. 35), que não se aplica ao plano de saúde. O limite que vale para você é o do contrato da sua empresa.
Companheiro(a) em união estável pode ser dependente?
Sim. A RN 557/2022 cita “cônjuge ou companheiro”. A união estável é entidade familiar pelo art. 1.723 do Código Civil, que exige convivência pública, contínua e duradoura com objetivo de constituir família, sem prazo mínimo. A operadora costuma pedir declaração de união estável com testemunhas ou escritura pública.
A empresa é obrigada a oferecer plano para os dependentes dos funcionários?
Não, salvo previsão em convenção ou acordo coletivo da categoria. A RN 557/2022 autoriza a inclusão do grupo familiar, mas sempre “conforme disposto no contrato”. A extensão a dependentes e agregados é negociada entre empresa e operadora.
Conclusão
A pergunta “posso incluir minha mãe?” quase nunca é respondida pela lei. É respondida pelo contrato. A ANS estabelece um teto largo (terceiro grau consanguíneo, segundo grau por afinidade, cônjuge ou companheiro) e devolve a decisão ao documento que a sua empresa assinou. Por isso o caminho mais curto é ler a cláusula de dependentes antes de reunir documento, e levar o assunto para a mesa na renovação, quando o desenho ainda pode mudar.
Quer ajuda para descobrir o que o contrato da sua empresa permite hoje, e o que daria para renegociar? Fale com a WeCare no WhatsApp ou peça uma análise pelo formulário.
Para entender melhor
- Quantas vidas o plano empresarial exige — o mínimo de vidas e como dependentes entram na conta.
- Plano de saúde sem carência — a regra dos 30 beneficiários e o prazo de 30 dias para ingresso.
- Plano de saúde por adesão — a alternativa para quem não tem CNPJ e quer levar a família.
- Portabilidade de carência empresarial — o que fazer quando o dependente deixa de ser elegível.